In de logistiek blijft van elke euro omzet maar weinig over. Juist daarom telt een euro die je niet weggeeft zo zwaar. Dit artikel rekent voor wat de restwaarde van je intern transportmaterieel werkelijk waard is, met de gepubliceerde marges van zes logistieke ondernemingen als maatstaf.
Omzet-equivalent is het bedrag aan extra omzet dat een onderneming zou moeten draaien om via de gewone operatie hetzelfde resultaat te halen als met een besparing of een extra opbrengst. Bij een operationele marge van 5 procent staat € 10.000 resultaat gelijk aan € 200.000 omzet-equivalent.
Meer volume met dezelfde mensen, minder schade, minder stilstand, een slimmere magazijninrichting. Logistieke organisaties zijn daar dagelijks mee bezig, en terecht. Maar er is een post die daarbij structureel onderbelicht blijft: de waarde van het materieel zelf.
Heftrucks, reachtrucks, pallettrucks en orderpicktrucks zijn nodig om de operatie te laten draaien, maar samen vertegenwoordigen ze ook een flink bedrag. Die waarde begint bij de aanschaf en eindigt pas als de machine het terrein afrijdt.
De vraag is dus niet alleen wat een nieuwe machine kost. De vraag is ook hoeveel waarde er aan het eind nog uit terugkomt, en hoeveel daarvan je daadwerkelijk binnenhaalt. Wat dat in jouw geval is, kun je gratis laten uitzoeken met de Restwaarde Check. Maar eerst de rekensom die laat zien waarom het de moeite waard is.
Hoe dun zijn die marges nu echt?
Om te begrijpen waarom dit uitmaakt, moet je weten met welke marges logistieke bedrijven werken. Hieronder staan de gepubliceerde jaarcijfers van zes ondernemingen: grote internationale spelers, een Franse contractlogistieke specialist, en twee namen die iedereen in Nederland kent.
Operationele marge, laatst gepubliceerde boekjaar
0 %7 %
EBIT gedeeld door omzet, behalve bij ID Logistics (onderliggend bedrijfsresultaat), GXO (operationeel resultaat volgens US GAAP) en Mainfreight (resultaat vóór belasting). Bedragen en bronnen staan onderaan dit artikel.
Een paar aantekeningen, want zonder context zeggen deze getallen te weinig.
Kuehne+Nagel rapporteert naast die EBIT van CHF 217 miljoen ook een recurring EBIT van CHF 255 miljoen, een record voor deze divisie. Dat is 5,3 procent. Het verschil zit in reorganisatiekosten. Beide cijfers zijn juist; het hangt ervan af welke je pakt.
GXO staat met 1,9 procent onderaan, maar dat is ook het minst representatieve cijfer. In 2025 integreerde GXO het overgenomen Wincanton, en in dat resultaat zit ongeveer $180 miljoen aan eenmalige posten: transactie- en integratiekosten, reorganisatie, juridische kosten en een verlies op een verkochte activiteit. Zonder die posten komt de marge rond de 3 procent uit.
Vos Logistics zit met 2,6 procent aan de onderkant, maar dat is wel een fors herstel: in 2024 was de EBIT nog € 3,8 miljoen en werd er netto niets verdiend. Het laat zien hoe hard het schommelt in dit deel van de markt.
Wat je hier niet uit moet halen, is één vast percentage voor de sector. Dat bestaat niet. Het type dienstverlening, de contractvorm, de kapitaalintensiteit en het land waarin je werkt maken enorm veel uit.
Wat je er wel uit kunt halen: de marges liggen ergens tussen de twee en zeven procent, en de contractlogistieke spelers zitten doorgaans rond de vier à vijf. Bij zulke marges is er veel omzet nodig om een beperkt extra resultaat te maken.
Wat dat betekent in omzet
Draai die marge om en je krijgt het omzet-equivalent: het bedrag dat je zou moeten omzetten om via de operatie € 10.000 aan resultaat over te houden.
Nodig voor € 10.000 extra resultaat
Hoe dunner de marge, hoe meer omzet er nodig is voor hetzelfde resultaat. En hoe zwaarder een euro weegt die je niet hoeft weg te geven.
We rekenen in dit artikel verder met 5 procent. Dat is bewust, want dat ligt boven het gemiddelde van de zes bedrijven hierboven. Zou je met een lagere marge rekenen, dan wordt het effect dat we laten zien alleen maar groter. We kiezen dus het cijfer dat het minst in ons voordeel werkt.
Wat is € 10.000 extra restwaarde dan waard?
Stel dat een organisatie bij een vervangingsronde € 10.000 méér uit het bestaande materieel haalt dan wanneer diezelfde machines op de gebruikelijke manier waren ingeruild.
Bij 5 procent marge staat dat gelijk aan € 200.000 omzet. Niet omdat restwaarde hetzelfde is als omzet, maar omdat je € 200.000 zou moeten omzetten om via de operatie hetzelfde resultaat te halen.
En daar zit het verschil dat er werkelijk toe doet: die € 200.000 omzet brengt ook kosten mee. Extra orders, extra uren, extra ruimte, extra transportbewegingen, extra risico. Die € 10.000 restwaarde brengt niets van dat alles mee. De machines zijn al gekocht, hebben hun werk al gedaan en staan al op je terrein. Het gaat er alleen om hoeveel van de resterende waarde je daadwerkelijk incasseert.
Een euro die je niet weggeeft, hoef je niet eerst terug te verdienen.
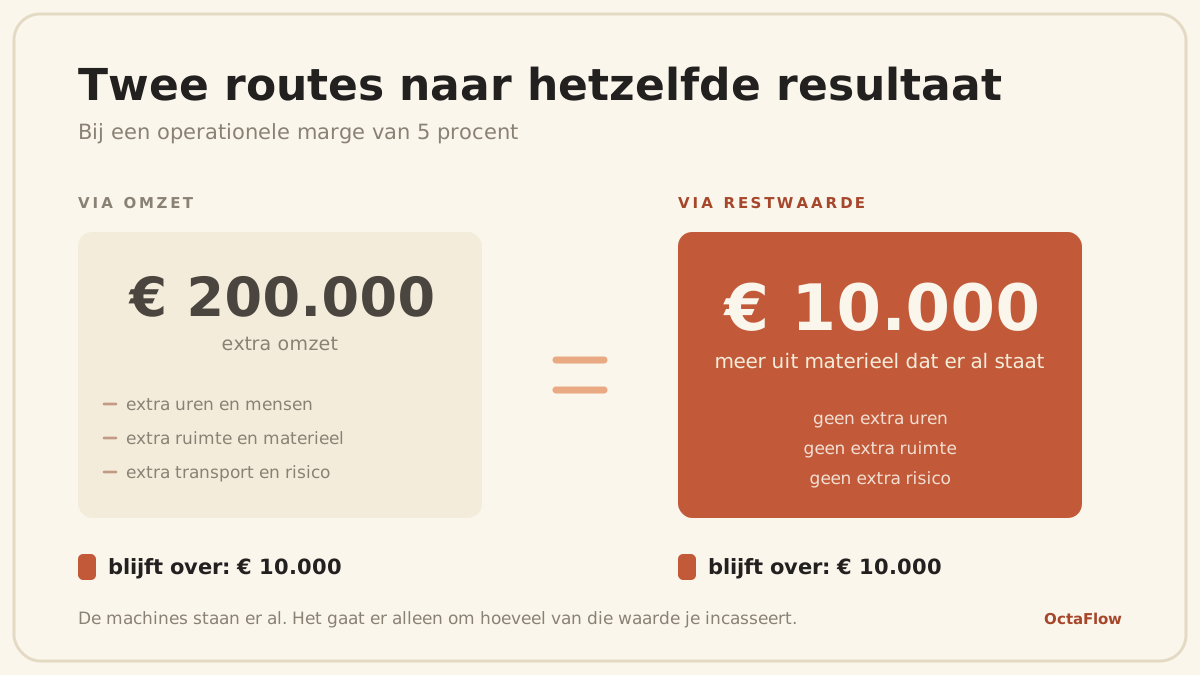
Allebei leveren ze € 10.000 op. Alleen moet je voor de linkerroute eerst € 200.000 omzetten, en voor de rechterroute alleen weten wat je materieel waard is.
Weet je wat jouw materieel werkelijk waard is? Meld je machines aan, dan halen wij er een tweede prijs op uit de markt. Binnen vijf werkdagen weet je waar je aan toe bent.
Het gaat niet om een vast bedrag per machine
Doe niet alsof elke machine zomaar € 1.000 of € 2.000 extra kan opbrengen. Een vloot bestaat uit heel verschillend materieel, en de waardeontwikkeling verschilt sterk. Een pallettruck van een paar duizend euro is een ander verhaal dan een heftruck van enkele tienduizenden. Leeftijd, draaiuren, uitvoering, batterijconditie, technische staat, onderhoudshistorie en de actuele vraag in de markt spelen allemaal mee.
Bij een pallettruck kan een paar honderd euro al een fors verschil zijn. Bij een zware heftruck met voorzetapparatuur kan het om duizenden gaan.
Daarom is het zinvoller om niet naar een bedrag per machine te kijken, maar naar de verbetering ten opzichte van het inruilbod dat je al had liggen. Dat is een getal dat je kent, en het verschil is direct meetbaar. Reken het hieronder voor je eigen situatie uit.
Rekenhulp
Bij een marge van 5,0 procent levert 10 procent meer op een inruilbod van € 50.000 evenveel resultaat op als € 100.000 extra omzet.
De percentages zijn rekenvoorbeelden, geen marktgemiddelden en geen belofte. Wat er werkelijk in zit hangt af van de machines, de markt en de route die je kiest.
Liever een tabel dan een schuifje
| Inruilbod | +3 % | +5 % | +10 % | +15 % | +20 % |
|---|---|---|---|---|---|
| € 10.000 | € 300 | € 500 | € 1.000 | € 1.500 | € 2.000 |
| € 25.000 | € 750 | € 1.250 | € 2.500 | € 3.750 | € 5.000 |
| € 50.000 | € 1.500 | € 2.500 | € 5.000 | € 7.500 | € 10.000 |
| € 75.000 | € 2.250 | € 3.750 | € 7.500 | € 11.250 | € 15.000 |
| € 100.000 | € 3.000 | € 5.000 | € 10.000 | € 15.000 | € 20.000 |
| € 150.000 | € 4.500 | € 7.500 | € 15.000 | € 22.500 | € 30.000 |
Wat de tabel en de rekenhulp allebei laten zien: je hebt hier geen enorme vloot voor nodig. Ontvang je € 50.000 aan inruilwaarde en haal je daar 10 procent meer uit, dan is dat € 5.000. Bij 5 procent marge is dat het resultaat van € 100.000 omzet.
En als je least?
Dit is de vraag die in dit soort verhalen bijna altijd wordt overgeslagen, terwijl hij voor veel logistieke bedrijven juist de belangrijkste is. Een groot deel van het intern transportmaterieel staat namelijk niet op de balans, maar op een lease- of full-service huurcontract.
Dan gaat de restwaarde naar de leasemaatschappij, niet naar jou. Aan het einde van de looptijd lever je in en is het klaar.
Maar dat betekent niet dat het je niet aangaat. Je betaalt die restwaarde namelijk elke maand. Een leasemaatschappij rekent bij het opstellen van het tarief met een verwachte restwaarde aan het einde van de looptijd. Jij betaalt het verschil tussen de aanschafwaarde en die verwachte restwaarde, uitgesmeerd over de looptijd, plus rente en marge. Is die ingerekende restwaarde te laag ingeschat, dan betaal je daar vijf jaar lang maandelijks voor.
De vraag "wat is dit materieel straks werkelijk waard" is voor een leasenemer dus net zo relevant. Alleen stel je hem op een ander moment: bij het afsluiten van het contract, niet bij het afstoten. En aan het einde van de looptijd is er nog een tweede vraag die zelden wordt gesteld: is inleveren eigenlijk wel de beste optie, of is uitkopen en zelf verkopen voordeliger?
Of je nu eigenaar bent of niet, het loont om te weten wat er werkelijk in zit.
Total Cost of Ownership: aankoop en restwaarde horen bij elkaar
Restwaarde is het laatste hoofdstuk van de financiële levenscyclus. Het eerste is de aanschaf, en daar ligt dezelfde kans, alleen omgekeerd: niet meer terughalen aan het eind, maar minder uitgeven aan het begin.
Een machine € 1.000 goedkoper kopen klinkt goed, maar de aanschafprijs alleen zegt niets. Als die machine meer onderhoud vraagt, meer energie verbruikt, vaker stilstaat of straks minder oplevert, is de besparing verdampt voordat je hem hebt gemerkt.
Daarom hoort scherp inkopen altijd vanuit Total Cost of Ownership te gebeuren. Niet: welke leverancier is vandaag het goedkoopst op papier. Maar: welke oplossing pakt over de hele levensduur het beste uit. Dat is precies waar het bij het vergelijken van MHE-offertes vaak misgaat.
De financiële levenscyclus van een machine
Aanschaf
Niet de laagste prijs op papier, maar de laagste kosten over de hele levensduur.
Gebruik
Onderhoud, energie, banden, batterij, stilstand en schade. Hier zit het grootste deel van de kosten.
Afstoten
Wat er van de resterende waarde daadwerkelijk terugkomt, en via welke route.
Deze drie staan niet los van elkaar. Wat je bij 1 kiest, bepaalt wat er bij 2 gebeurt en wat er bij 3 overblijft.
In een goede TCO-berekening zitten onderhoud, energie, batterij, banden, reparaties, inzeturen, stilstand, schade, levensduur én restwaarde.
Daarmee zijn aankoop en restwaarde automatisch met elkaar verbonden. Een machine die iets meer kost kan financieel de betere keuze zijn als hij goedkoper draait en straks meer opbrengt. En andersom kan een ogenschijnlijk goedkope machine duur uitpakken.
Zo bekeken zijn scherp inkopen en een hogere restwaarde niet twee onderwerpen, maar twee momenten in dezelfde cyclus. Steeds met hetzelfde doel: meer overhouden.
Stel dat een organisatie € 1 miljoen investeert in een nieuwe vloot. Levert een betere TCO-analyse en aanbesteding 2 procent op, dan is dat € 20.000. Haal je bij het afstoten van de oude vloot nog eens € 20.000 extra binnen, dan sta je op € 40.000. Bij 5 procent marge zou je daar € 800.000 omzet voor moeten draaien.
Het effect zit in de optelsom
Het gaat niet om één machine die toevallig een paar honderd euro meer opbrengt. Het gaat om wat er gebeurt als dat structureel wordt.
Een pallettruck die € 300 meer oplevert dan verwacht. Een heftruck die € 1.500 meer doet. Een tender waarin per machine € 800 wordt bespaard. Een onderhoudscontract dat slimmer is ingericht. Los van elkaar zijn dat geen spectaculaire bedragen. Over tientallen machines en meerdere vervangingsrondes wordt het dat wel.
Daarom is het zinvol om niet naar één heftruck te kijken, niet naar één offerte en niet naar één inruilwaarde, maar naar de hele stroom materieel die door je organisatie gaat.
Wat betekent dit voor jouw organisatie?
Een paar vragen die het antwoord meestal snel duidelijk maken:
- Hoeveel intern transportmaterieel vervang je per jaar, en wat is dat samen waard?
- Hoe wordt de restwaarde nu bepaald, en door wie?
- Kijkt er iemand onafhankelijk naar de werkelijke marktwaarde, of accepteer je het bod van je leverancier?
- Worden aankoopbeslissingen genomen op aanschafprijs of op Total Cost of Ownership?
- Weet je bij je leasecontracten met welke restwaarde is gerekend?
Is het antwoord op een paar van deze vragen onbekend, dan zit daar waarschijnlijk financiële ruimte. Niet in grote bedragen per machine, maar in kleine verschillen die zich opstapelen.
Meer resultaat hoeft niet uit meer omzet te komen
In de logistiek gaat veel aandacht naar groei. Begrijpelijk, maar groei is niet de enige route.
Soms zit de verbetering in een betere aankoop. Soms in een lagere Total Cost of Ownership. Soms in efficiëntere inzet. En soms simpelweg in voorkomen dat er bij het afstoten waarde weglekt.
De gedachte erachter is eenvoudig. Elke euro die je niet uitgeeft hoef je niet via omzet terug te verdienen. En elke euro die je extra uit bestaand materieel haalt, hoef je evenmin opnieuw te verdienen.
De vraag is dus niet alleen hoeveel omzet je kunt toevoegen. De vraag is ook: hoeveel resultaat kun je toevoegen aan de omzet die je al draait?
Dat begint bij beter kijken naar wat er al staat.
Vijf minuten per machine, en je weet het. Vul in wat er bij je staat. Wij halen de prijzen op uit de markt, jij legt ze naast je eigen bod en kiest het hoogste.
Veelgestelde vragen
Is € 10.000 restwaarde echt hetzelfde als € 200.000 omzet?
Nee. Het betekent dat je bij een operationele marge van 5 procent ongeveer € 200.000 moet omzetten om € 10.000 aan resultaat over te houden. De € 10.000 restwaarde levert datzelfde resultaat op zonder de extra kosten, uren en risico's die bij die omzet horen.
Met welke marge moet ik zelf rekenen?
Met die van je eigen organisatie. De zes bedrijven in dit artikel zitten tussen de 1,9 en 6,5 procent. Ligt jouw marge lager dan 5 procent, dan is het omzet-equivalent hoger dan de bedragen die hier staan.
Geldt dit ook als ik mijn heftrucks least?
Ja, maar op een ander moment. De restwaarde zit dan verwerkt in je maandtarief. Is die te laag ingeschat, dan betaal je daar de hele looptijd voor. En aan het einde is uitkopen en zelf verkopen soms voordeliger dan inleveren.
Hoeveel meer levert een andere verkooproute op?
Dat verschilt per machine, per markt en per moment. De percentages in dit artikel zijn rekenvoorbeelden. De enige manier om het voor jouw materieel te weten is een tweede prijs naast je inruilbod leggen. Dat kan gratis met de Restwaarde Check.
Bronnen en methodiek
Alle cijfers komen uit de door de ondernemingen zelf gepubliceerde jaarcijfers over hun laatst afgesloten boekjaar. Geraadpleegd op 21 september 2026.
- DHL Supply Chain, boekjaar 2025: omzet € 17.778 miljoen, EBIT € 1.161 miljoen, EBIT-marge 6,5 procent. Bron: DHL Group jaarverslag 2025, hoofdstuk Supply Chain-divisie.
- Kuehne+Nagel Contract Logistics, boekjaar 2025: netto-omzet CHF 4.805 miljoen, EBIT CHF 217 miljoen (4,5 procent). Het persbericht bij de jaarcijfers vermeldt daarnaast een recurring EBIT van CHF 255 miljoen (5,3 procent). Voor deze divisie rapporteert Kuehne+Nagel 11,7 miljoen vierkante meter warehousing- en logistieke ruimte en 38.706 operationele medewerkers.
- ID Logistics, boekjaar 2025: omzet € 3.737,0 miljoen (+14,2 procent), onderliggend bedrijfsresultaat € 165,2 miljoen (4,4 procent). Bron: persbericht jaarcijfers, 11 maart 2026.
- Mainfreight Europa, boekjaar tot en met 31 maart 2026: omzet € 624,0 miljoen, winst vóór belasting € 25,2 miljoen (4,0 procent). Dit is een resultaat vóór belasting en dus niet volledig vergelijkbaar met een EBIT.
- Vos Logistics, boekjaar 2025: omzet € 356 miljoen, EBIT € 9,3 miljoen (2,6 procent), nettowinst € 4,5 miljoen. Ter vergelijking: in 2024 bedroeg de EBIT € 3,8 miljoen bij een break-even nettoresultaat. Bron: persbericht Vos Logistics, 2 april 2026.
- GXO Logistics, boekjaar 2025: omzet $ 13.178 miljoen, operationeel resultaat $ 245 miljoen (1,9 procent). In dit resultaat zit circa $ 180 miljoen aan eenmalige posten die samenhangen met de integratie van Wincanton.
Over de vergelijkbaarheid. De gebruikte winstbegrippen zijn niet identiek. DHL, Kuehne+Nagel en Vos Logistics rapporteren EBIT, ID Logistics een onderliggend bedrijfsresultaat, GXO een operationeel resultaat volgens US GAAP en Mainfreight een resultaat vóór belasting. Ze zijn daarom indicatief bedoeld en niet als exacte onderlinge vergelijking. Het punt is de orde van grootte, en die ligt bij al deze bedrijven onder de zeven procent.
Over de gekozen rekenmarge. In de rekenvoorbeelden is uitgegaan van 5 procent. Dat ligt boven het gemiddelde van de zes genoemde ondernemingen. Bij een lagere marge valt het omzet-equivalent hoger uit. Er is dus bewust gekozen voor het percentage dat de strekking van dit artikel het minst ondersteunt.
Over de percentages voor extra restwaarde. Die zijn rekenvoorbeelden en geen marktgemiddelden. De werkelijke ruimte verschilt per machine, leeftijd, uitvoering, draaiuren, technische staat, markt en verkoopkanaal.
Sjef Kerkvliet is oprichter van OctaFlow en heeft meer dan 15 jaar ervaring binnen intralogistiek, warehouse optimalisatie en intern transport. Vanuit zijn praktijkervaring helpt hij organisaties bij vraagstukken rondom goederenstromen, procesverbetering, magazijninrichting, automatisering en operationele efficiëntie.
Verder praten over jouw operatie?
Een logistiek of operationeel vraagstuk? OctaFlow denkt graag met je mee. Geen gedoe, gewoon een goed gesprek.